中能产业集群官方网站

咨询电话:4006-134-968

Industry information
行业资讯

行业资讯 您的位置: 首页 > 新闻中心 > 行业资讯

深度解析:生物质能,未来5年最确定的新能源长坡赛道

2026-10-11 0 收藏 返回列表
很多人依旧觉得:生物质能就是烧秸秆、靠补贴、赚辛苦钱的夕阳产业。

图片

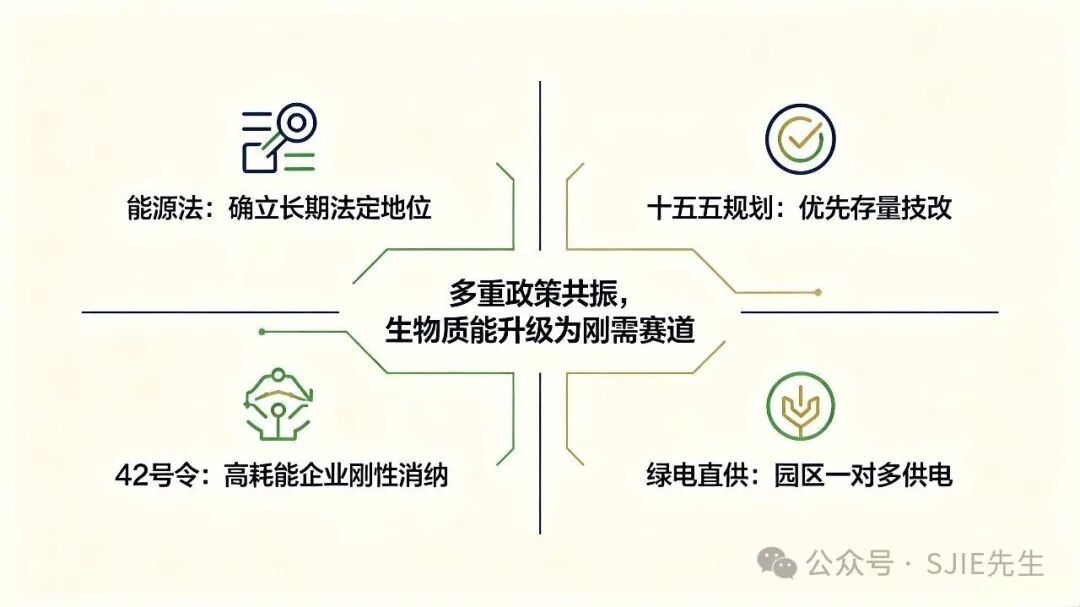
十五五规划推进、《能源法》落地、企业能耗刚性考核、碳关税外贸壁垒、绿电直连新政五重政策叠加落地,正在重塑能源行业底层发展逻辑。

风光电站承担新能源装机规模扩张的任务,而生物质能,则承接能源保供稳供、工业低碳合规、外贸低碳认证三重核心价值。

生物质能早已跳出新能源配角定位,成为未来五年确定性强、波动低、具备长期增值空间的优质赛道。

不少从业者对生物质能的印象,仍固化在焚烧秸秆、依赖补贴、盈利薄弱的旧认知里。 但伴随《能源法》实施、十五五能源结构转型、双碳硬性考核、42 号令消纳规则、碳关税外贸约束、绿电直连等一系列政策集中落地,生物质赛道已完成系统性升级。

它是国内为数不多稳定可控、全天候连续出力、可实现热电联供,同时兼具固废环境治理属性的可再生基荷能源,不再只是风光的补充。

未来五年,生物质能将迈入确定性最强、行业分化加剧、存量资产价值快速重估的黄金发展周期。
一、政策端:从“补贴扶持”变成“刚需标配”
图片

生物质能最核心的转变:政策不再是短期阶段性红利,而是确立为长期法定赛道。

  1. 法律地位正式落定

    《能源法》明确将生物质能纳入国家主体可再生能源范畴,覆盖发电、供热、生物天然气及清洁化多元利用,彻底消解行业长期存在的补贴退坡焦虑。

  2. 十五五控新增、重存量资产

    政策不再支持粗放式新建纯发电项目,重心转向存量技改、热电联产、园区综合供能。存量生物质电厂所持土地、环评、并网资质,正在转变为稀缺牌照资产。

  3. 刚性能耗考核催生刚需

    依据 42 号令,高耗能企业须逐年完成可再生能源消纳指标。风光出力受气象、时段与并网条件约束,稳定可控的生物质绿电,成为企业低碳合规最稳妥的解决方案。

  4. 税收优惠长期兜底

    合规农林生物质项目可享受增值税 100% 即征即退、企业所得税减计收入优惠。该政策属于资源综合利用法定条款,无截止期限,构成行业穿越周期的安全垫。

一句话总结: 过去是政策扶持生物质能发展,如今国家能源结构转型、环境治理、企业低碳考核,都必须依托生物质能。
二、产品端:风光做增量,生物质做底盘
图片

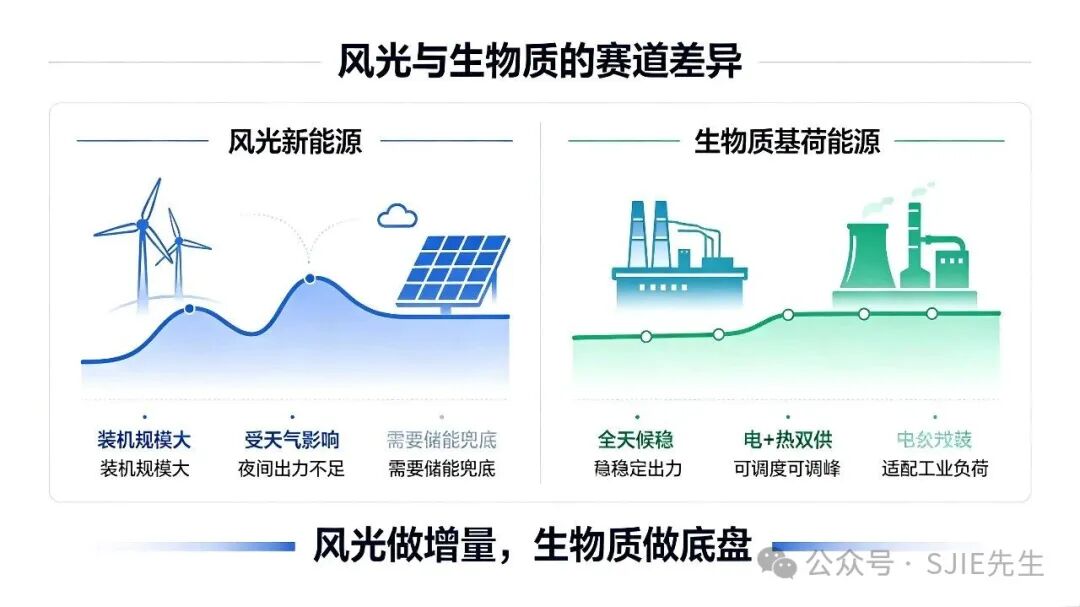
风电、光伏迎来装机爆发式增长,但天然短板无法回避:具有间歇性、波动性,难以灵活调度,不足以支撑 24 小时连续工业负荷。

反观生物质能,具备四大难以替代的核心优势:

 ✅ 全天候基荷电源全年 365 天稳定出力,支持调度与调峰,是新型电力系统的 “稳定器”。

 ✅ 电热双联供除发电外,可持续供给工业蒸汽与热源,供热板块收益稳定性显著优于发电。

 ✅ 突出的固碳属性农林废弃物生长阶段固碳、燃烧阶段释碳,全生命周期近零碳排放,契合双碳目标、CCER 机制与碳关税要求。

 ✅ 生态治理附加价值就地资源化消纳秸秆、林业三剩物,化解县域秸秆禁烧难题,治理农业面源污染,社会综合效益突出。

风光承担能源总量扩容任务,生物质负责系统稳定、电力兜底、低碳履约,直击工业端刚性用能需求。
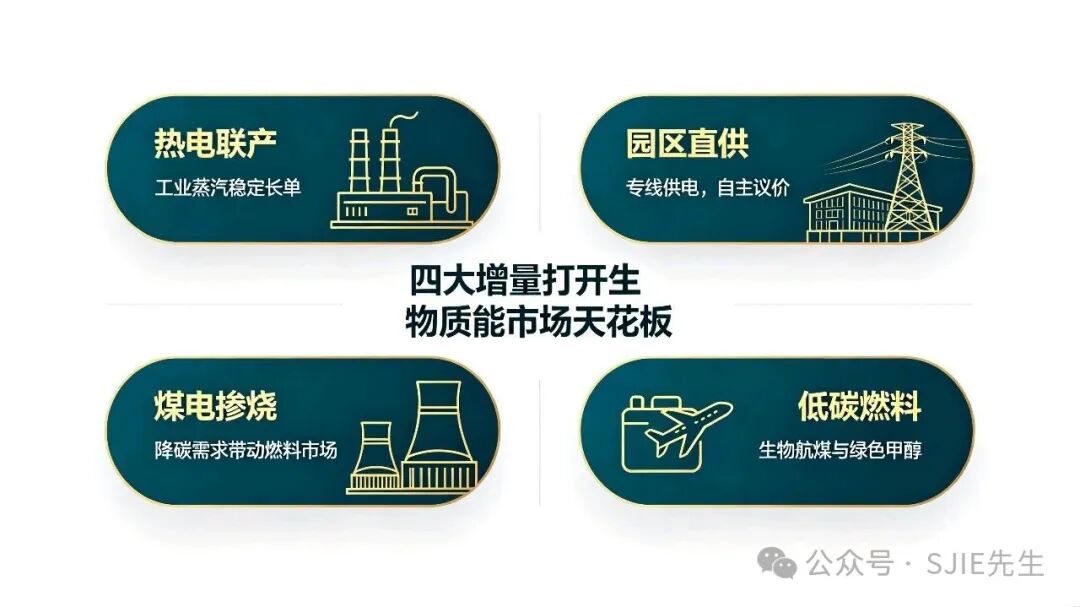
三、市场端:四大新增赛道打开天花板
图片

传统秸秆发电仅是行业基础盘,生物质能未来增量将集中在四大高价值赛道:

  1. 热电联产(收益最稳健、盈利能力最强)

    工业园区、食品、化工、建材企业常年存在工业蒸汽刚性需求。生物质项目技改转向供热业务后,现金流稳定,可签订长期供能协议,客户粘性高,抗市场波动能力强。

  2. 园区绿电直供(政策红利最大)

    650 号文、688 号文放开一对多绿电直连模式。优质生物质电厂可自建专线直供产业园区,实现自主议价,突破电网限价约束,锁定工业长期订单,彻底打开标杆电价收益天花板。

  3. 煤电掺烧广阔市场

    国内存量煤电装机超 10 亿千瓦,降碳减排压力突出。火电大规模掺烧生物质,将带动千亿规模的生物质燃料收储运产业持续扩容。

  4. 高端低碳燃料(长期爆发赛道)

    生物航煤、绿色甲醇、生物柴油,能够破解航空、航运、重型卡车等难以电气化领域的减碳痛点,远期市场空间广阔。

四、资本逻辑重构:从新建项目转向存量并购


过去资本偏好投资新建生物质电厂; 当前央企、绿色基金、产业资本,投资重心全面转向存量项目并购。 背后逻辑清晰:

  • 新项目审批严苛、建设周期漫长,政策不确定性较高;
  • 存量电厂各项手续完备,可快速技改实现增值;
  • 可叠加发电、供热、绿电直供、绿证、碳资产多重收益来源;
  • 区位优质的存量项目供给持续收缩,正式进入资产稀缺溢价阶段。

行业正式迈入存量竞争、资产重估、结构升级的新阶段。

五、行业真实风险(客观务实视角)


生物质能赛道发展确定性强,但并非普涨行情,核心瓶颈集中在三点:

  1. 燃料是项目生命线

    燃料成本占总成本 60% 以上,燃料供应链的稳定性,直接决定项目盈亏。
  2. 资产价值区位高度分化

    农林资源富集 + 紧邻工业热负荷园区,属于优质资产; 缺少资源、无就近用能负荷的偏远电厂,资产价值持续下行。
  3. 运营壁垒高

    项目高度依赖本地化燃料收储网络、地方协同能力与精细化运营管理,外行入局很难实现盈利。

生物质能属于强资源、强区位、强运营的结构性机会,并非普惠式风口。

六、未来五年,五大确定性趋势


  1. 存量并购取代新建投资,优质资源加速向头部集中
  2. 热电联产逐步替代纯凝发电模式
  3. 收益结构多元化:供热、绿电直供、碳资产成为核心增量
  4. 项目定位升级:从单一发电站点,转型县域综合绿色能源枢纽
  5. 临近外贸出口产业园区的生物质电厂,将持续享受碳关税带来的长期溢价

结语:生物质能,新能源领域的隐藏长坡赛道


如果光伏、锂电属于爆发式成长风口, 生物质能则是低波动、高确定性、持续增值的长坡厚雪赛道。

伴随双碳持续推进、能耗刚性考核落地、碳关税逐步普及、绿电直供政策放开多重共振: 手握农林资源、优质区位、稳定热负荷、具备合规运营能力的生物质存量电厂,将迎来持续价值重估。


你觉得这篇文章怎么样?

0 0

标签: